- Market Value (2025): USD 169.1 Mn
- Estimated Value (2026): USD 180.4 Mn
- Forecast Value (2036): USD 343.4 Mn
- CAGR (2026-2036): 6.7%
2036年までにデュラル修理市場の予測はいくらになるのでしょうか?
2026年にはUSD 180.4百万6.7% CAGR、2036年にはUSD 343.4百万に増加します。
- Fact.MR 推計によると、2025年には硬膜修復市場は USD 169.1 百万 件に達し、頭蓋閉鎖のためのコラーゲン移植片がその基盤の大部分を占めています。
- 収入は2026年の USD 180.4 百万 ドルから2036年には USD 343.4 百万 ドルに増加し、より多くの頭蓋および脊椎の症例が移植片やシーラントで終わる見込みです。
- 高齢患者の脊椎手術が安定した頭蓋需要を増やすため、6.7% CAGRは2036年まで市場を牽引する見込みです。
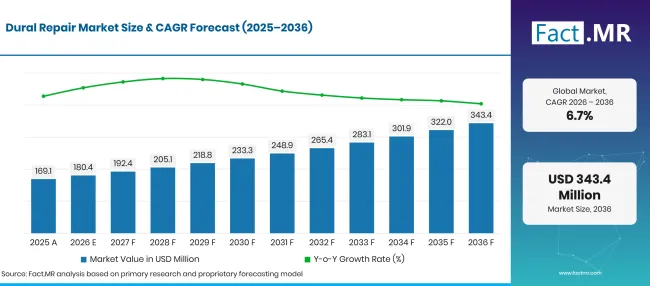
Factmr Dural Repair Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 百万) |
|---|---|---|
| 2025 | 実際の | 169.1 |
| 2026 | 推定 | 180.4 |
| 2036 | 予報 | 343.4 |
| CAGR 2026年から2036年まで | 予測期間 | 6.7% |
出典: Fact.MRの分析。2026年10月16日 更新
硬膜修復市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、病院の脳神経外科および脊椎閉鎖に集中して USD 163.0 百万ドルの新たな価値を増加させました。
- 市場の需要要因
- 神経疾患は頭蓋手術の量を高く保ちます。世界保健機関(WHO)は2025年10月に、神経疾患が世界の人口の 40% 人以上、すなわち 3 0億人以上に影響を及ぼしていると報告しました [1]。腫瘍切除、出血の除去、キアリ減圧はしばしば閉鎖時に硬膜移植片やシーラントで終了します。
- 外傷は緊急開頭術と脊椎安定化の継続的な必要性を生み出します。2026年7月のWHOファクトシートによると、毎年約 1.16 00万人が交通事故で死亡し、さらに 20 から 50 万人が負傷しています [2]。衝突や転倒による頭部外傷は、外科医が塞閉しなければならない硬膜裂傷を残すことが多いです。
- 脊椎手術は製品販売の第二の源となります。減圧および固定術中の偶発的なデュロトミーは迅速な修復が必要です。外科医は術後の漏れリスクを減らすために縫合線上にシーラントを塗布することが増えています。
- 製品設計はより迅速な閉鎖に向かっています。縫合を必要としないオンレー移植片や数秒で硬化するスプレーシーラントは、手術の最終段階を短縮します。手術室の時間が高まる中、病院はこれらの利点を重視しています。
- 分析された主要セグメント
- 製品タイプ別:生物学的硬膜修復製品(Biologic Dural Repair Products)は、数十年にわたる頭蓋内使用の歴史を持つ牛のコラーゲン移植片を外科医が信頼しているため、2026年には 62.0% シェアを占めるでしょう。
- 用途別:腫瘍や出血の症例では大きな硬膜欠損が残り、移植が必要なため、脳神経外科が2026年に 52.8% シェアを占める見込みです。
- エンドユーザー別:緊急頭部外傷や脳腫瘍の症例が外来に移れないため、2026年には病院が 58.6% シェアを獲得するでしょう。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は次のように述べています。「硬膜修復は、ほぼすべての開閉頭蓋症例で外科医が下す閉鎖の決定事項として残ります。コラーゲン移植片はリードを維持し、合成パッチやハイドロゲルシーラントは脊椎手術で使われます。移植片とシーラントを組み合わせ、両方で外科医を育成するサプライヤーは、より多くの病院契約を獲得します。」
- 戦略的意味
- 手術室は、外科医がしばしば両方を一つのケースで使用するため、頭蓋閉鎖と脊椎閉鎖に合わせた移植片とシーラントセットを提供するべきです。
- 病院の購買チームは、硬性酸製品を選ぶ際には、単価と併せて漏れ率や再手術コストを比較検討すべきです。
- 外来手術センターの運営者は、支払者がより多くの脊椎手術を外来に移す中で、脊椎症例用のオンレーグラフトやシーラントを備蓄すべきです。
- ブラジルや他の新興市場の流通業者は、公立病院での製品選択は臨床経験に依存するため、シーラント使用に関する外科医の研修に資金を提供すべきです。
ドイツは高齢化と病院医療への高い支出に支えられ、 8.4% CAGR年でリードを保つ見込みです。ブラジルも公立病院が選択的手術を拡大する中、 7.7% 年に続くでしょう。アメリカは外来の脊椎の成長と外傷ケアの安定した数で 6.9% を記録します。入院患者数の増加は英国を 6.2%に押し上げる一方で、日本は高齢者が頭蓋や脊椎の手術を行う 5.5% で閉鎖されます。
デュラル修理市場はセグメントごとにどのように分かれていますか?
生物製剤硬膜修復製品が製品タイプでリード 62.0%;脳神経外科が 52.8%でアプリケーションをリードします;病院がエンドユーザーでトップとなります 58.6%。
どの製品タイプが主流なのでしょうか?
バイオロジックの硬膜修復製品は2026年の売上の 62.0% を占めます。
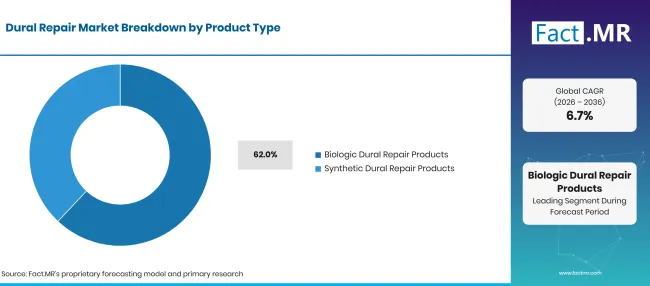
Factmr Dural Repair Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| バイオロジック硬膜修復製品(主要セグメント) | 62.0% |
| 他のセグメントを合わせた | 38.0%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月16日 更新
脳神経外科医は、牛の腱、真皮、心膜から採取したコラーゲンマトリックスを好みます。これらは数秒で水分補給し、新しい硬膜組織の足場として機能します。各マトリックスは頭蓋底の不規則な欠損にも適合しています。生物学的 硬膜移植 片はオンレーとして敷設することも縫合して固定することも可能です。この選択により、1つの製品で日常的なケースと複雑な症例の両方に対応します。合成製品にはポリエステルレタンフリース、吸収性ポリマー膜、PEGハイドロゲルシーラントが含まれます。動物由来の材料を避け、ロットごとに一貫した強度を提供します。合成クロージングは、より広い 組織接着剤やバイオグラチ ージシーラントのカテゴリーとも重なり、外科医はより短時間で防水シールを求めることができます。
アプリケーションセグメントをリードするものは何でしょうか?
脳神経外科は2026年の総額のうち 52.8% を奪う見込みです。
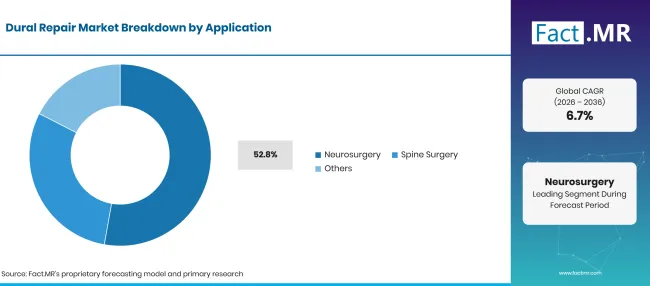
Factmr Dural Repair Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 脳神経外科(主要分野) | 52.8% |
| 他のセグメントを合わせた | 47.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月16日 更新
ほぼすべての開頭切開で硬膜が開くため、各頭蓋ケースの終わりに閉鎖段階が設けられます。腫瘍切除、動脈瘤手術、減圧頭蓋切除はすべて硬膜閉鎖で終わります。外科医はしばしばグラフトと フィブリンシーラント 、または合成シーラントを組み合わせて縫合ラインを固定します。脊椎手術における製品の採用は、人口の高齢化や減圧・固定術の件数の増加に影響します。世界保健機関(WHO)は2025年10月に、2050年までに 60 歳以上の人口が約 2.1 億人に達し、2020年の約2倍になると報告しました[3]。高齢患者の変性疾患は、固定手術における 脊椎装置 の使用を増加させます。各固定術や減圧術には偶発的なデュロトミーのリスクがあります。
エンドユーザーは需要をどのように形成しているのでしょうか?
病院は2026年の収益の 58.6% を占めます。
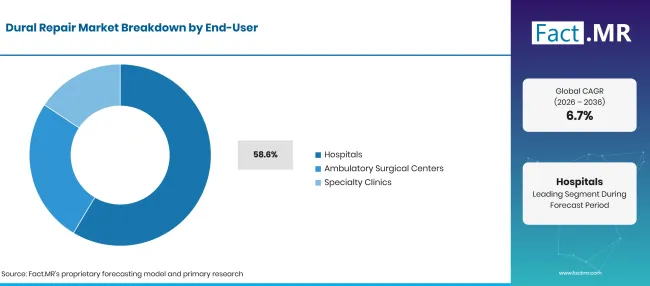
Factmr Dural Repair Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 病院(主要セグメント) | 58.6% |
| 他のセグメントを合わせた | 41.4%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月16日 更新
外傷開頭手術、腫瘍手術、複雑な脊椎再建はすべて病院の手術室で行われます。これらの症例には脳神経外科チームと集中治療室の敷設が必要です。病院の購入者は、グループバイス契約のもとで止 血や組織シーリング剤 と併用して硬膜製品を調達することが多いです。米国では外来手術センターの脊椎容量が増加しています。メディケア・メディケイドサービスセンターは2025年11月に2026年の外来規則を最終決定し、主に筋骨格系の手技 285 入院患者のみのリストから除外しました[4]。この規則はまた、 289 手術をASCの対象手技リストに追加しました[4]。専門クリニックでは、低侵襲手術の選定された手術に対して少量の硬脳膜製品を使用しています。
デュラルリペアマーケットの普及を加速させているものと、それを妨げているものは何でしょうか?
神経疾患や外傷に対する頭蓋手術の需要は増加し、高齢患者での脊椎手術の増加、シーラントの使用拡大に伴います。成長はプレミアムな移植片やシーラントの価格、動物由来インプラントの厳しい規制によって制限されています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 硬膜閉鎖が必要な神経疾患および腫瘍手術のボリューム | +1.6% | グローバル | 長期(>= 4 年) |
| 高齢化集団における脊椎手術の成長 | +1.3% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| 交通事故と転倒後の外傷開頭手術 | +1.0% | ラテンアメリカ、南アジア・太平洋、中東・アフリカ | 短期(<= 2 年) |
| 縫合硬膜修復の補助としてシーラントの広範な使用 | +0.8% | 北アメリカ、西ヨーロッパ | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月16日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 外来手術センターでの脊椎手術用移植片およびシーラントセット | +0.8% | 北アメリカ | 中期(2年から4 年) |
| 動物組織を避ける外科医のための合成吸収性移植片 | +0.6% | 西ヨーロッパ、東アジア | 長期(>= 4 年) |
| 新興医療システムにおける公立病院入札 | +0.5% | ラテンアメリカ、南アジア・太平洋 | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年10月16日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 病院予算制限下でのプレミアム移植片およびシーラント価格 | -0.6% | グローバル | 短期(<= 2 年) |
| EU MDRにおける動物由来および埋め込み型デバイスの承認負担 | -0.5% | 西ヨーロッパ、東ヨーロッパ | 中期(2年から4 年) |
| 単一供給源プラントでのリコールと供給不足 | -0.4% | 北アメリカ | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月16日 更新
2036年までにデュラル修理市場を拡大している国はどこですか?
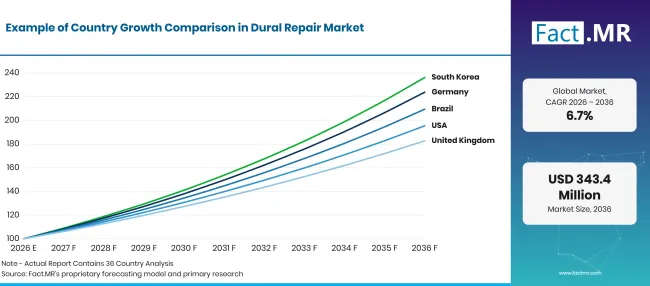
Factmr Dural Repair Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ドイツ | 8.4% |
| ブラジル | 7.7% |
| 米国 | 6.9% |
| 英国 | 6.2% |
| 日本 | 5.5% |
出典: Fact.MRの分析。2026年10月16日 更新
ドイツの養子縁組を支えるものは何でしょうか?
8.4% CAGR、高齢化と高い病院支出に支えられています。
ドイツの病院は高齢者向けに大量の頭蓋および脊椎手術を実施しています。Destatisは2026年10月に、直接的な疾患費用が2024年に 528.5 0億ユーロに達し、筋骨格系疾患は 54.3 億ユーロに達しました[5]。 65 歳以上の人々が同年の総疾患費用の 53.8% を占めていました[5]。病院はDRGの症例支払いから硬膜移植片やシーラントを負担しています。
ブラジルはどのように需要を拡大しているのでしょうか?
7.7% CAGR、選択的および専門的な手術への公的投資によって推進されています。
ブラジルの統一医療システムであるSUSは、国内のほとんどの脳神経外科および脊椎手術に資金を提供しています。保健省は2025年の統合管理報告書で、SUSが年間で 14.5 00万件以上の選択的手術を実施したと報告し、システムとしては過去最高の記録となっています[6]。公立病院での専門外科へのアクセスが拡大すると、硬膜閉鎖が必要な頭蓋および脊椎の症例が増えるでしょう。ANVISA登録は輸入された移植片やシーラントの入国を規制しています。
アメリカの成長を支えるものは何でしょうか?
6.9% CAGR、外来の脊椎成長、高齢化、そして安定した外傷ケアの量が助けられています。
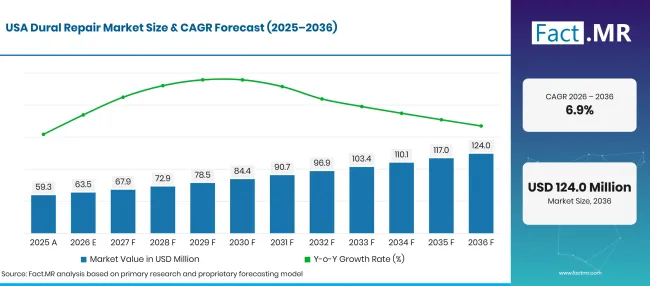
Factmr Dural Repair Market Forecast Usa | Source: Fact.MR
米国国勢調査局は2025年6月に、2024年に 65 歳以上の人口が 61.2 百万に達し、2023年から 3.1% 増加したと報告しています[7]。高齢者は脊椎変性や転倒に関連した頭部外傷の発生率が高いです。CDCは2021年に米国で外傷性脳損傷に関連する死亡例が 69,000 件以上と報告しています[8]。同じページによると、これらの損傷の入院のほぼ半数は転倒によるものです[8]。FDAは硬膜移植片やシーラントを医療機器として規制しています。
イギリスは需要をどのように発展させているのでしょうか?
6.2% CAGR、イングランドでの入院患者数の増加を受けて。
NHSイングランドは2025年9月に、イングランドの病院が2024年から25年に完成したコンサルタントエピソードを22.600万件記録し、前年から5.2%増加したと報告しました[9]。国立統計局は、2024年半ばに英国の人口が推定69.300万人に達したと報告しています[10]。英国4か国すべてで、65歳以上の人の数は同年で増加しました[10]。地域のNHS脳神経外科センターは、ほとんどの頭蓋および複雑な脊椎症例を扱っています。
日本の成績はどうですか?
5.5% CAGR、高齢者数が多く、手術の件数も安定していることを反映しています。
日本の統計局は2026年9月に、65歳以上の人口が36.24百万人、つまり人口の29.6%人に達したと報告しました[11]。日本の厚生労働省は、2023会計年度の国民医療支出が前年から3.0%増加した48.09兆円に達したと報告しました[12]。日本の外科医はまた、Gunze製の国内吸収性硬膜代替品も使用しています。
デュラル修理市場をリードしているのは誰ですか?
競争は3つのグループにまたがっています。Integra LifeSciencesやStrykerのような幅広い脳神経外科サプライヤーは、コラーゲン移植片や硬膜シーラントのフルラインで競い合っています。
インテグラは2025年10月のCNS年次総会で、デュラペレーション・デュラ再生マトリックスを硬膜移植・シーラントポートフォリオに新たに加えた新品として発表しました[13]。同社はまた、2025年第3四半期の脳神経外科販売でデュラジェンを有機的成長の後押し製品の一つに挙げました[14]。ストライカーはDuraMatrixコラーゲン膜とAdherus AutoSprayの硬膜シーラントを組み合わせています。B. Braun、Aesculap、Baxterなどの外科サプライヤーは、広範な病院契約のもとで販売される牛の心膜パッチやポリエステルレタンフリースと競合しています。GunzeやW. L. Goreのような材料専門家は、合成吸収性または非生物系の膜で競合しており、日本に強固な基盤を持っています。サプライヤーの立場は、防水閉鎖、手術室での取り扱い時間、供給の確保に変わります。
主要な提供者はどの企業ですか?
主な企業には Integra LifeSciences Holdings Corporation; Stryker Corporation; B. Braun SE (アスカラップ); Baxter International Inc.;W. L. ゴア&アソシエイツ社;および Gunze Limited。
- Integra LifeSciences Holdings Corporation
- Stryker Corporation
- B. Braun SE (アスクラップ)
- Baxter International Inc.
- W. L. ゴア&アソシエイツ社
- Gunze Limited
参考文献
- [1]世界保健機関(WHO)(2025年10月14日)毎年11百万命が失われています:神経学的ケアに緊急の対応が必要です。
- [2] 世界保健機関(WHO)(2026年7月 20日)。 交通事故によるけが。
- [3]世界保健機関(WHO)(2025年10月 1日)。 高齢化と健康。
- [4]メディケア・メディケイドサービスセンター。(2025年11月21日)2026年暦年 病院外来前向き支払いシステム(OPPS)および外来手術センター最終規則(CMS-1834-FC)。
- [5]Statistisches Bundesamt (Destatis)(2026年10月 8日)。 Krankheitskosten im Jahr 2024 um 7,6 % gestiegen[2024年に疾病費用が 7.6% 増加]。
- [6]ブラジル、ミニステリオ・ダ・サウデ。(2026年)。Relatório Integrado de Gestão 2025 [統合管理報告書 2025]。
- [7] アメリカ合衆国国勢調査局。(2025年6月 26日)。 高齢者は 11 州で子どもを上回り、アメリカの郡のほぼ半数を占めています。
- [8]疾病対策センター(CDC)(2025年8月 4日)。 TBIに関する事実。
- [9]NHSイングランド。(2025年9月 25日)。 入院患者ケア活動、2024年〜25。
- [10]国立統計局。(2025年9月 26日) イギリス、イングランド、ウェールズ、スコットランド、北アイルランドの人口推計:2024年中頃。
- [11]日本内務省統計局(2026年9月20日)。統計トピックス No.149 統計からみた我が国の高齢者 [統計トピック No. 149: 日本の高齢者 統計的視点]。
- [12]厚生労働省 日本(2025年10月10日)。令和5(2023)年度 国民医療費を公表します [2023 会計年度国民医療費の公表します]。
- [13]インテグラ・ライフサイエンス。(2025年10月 8日)。 インテグラ・ライフサイエンスが神経外科医会議(CNS)年次総会で脳神経外科製品ポートフォリオにスポットライトを当てる。
- [14]インテグラ・ライフサイエンス。(2025年10月 30日)。 インテグラ・ライフサイエンスは2025年第3四半期の財務結果を報告しました。
この報告書が答えます
- 製品の利用は製品タイプ、アプリケーション、エンドユーザーごとにマッピングされます。
- 各セグメントリーダーは、2026年のシェアを支える臨床要因とともに名前が挙げられています。
- 人口の高齢化、病院の活動、公的外科能力が5か国の比較の枠組みとなっています。
- どのサプライヤーが積極的にデュラル移植片、パッチ、シーラントを販売しているか、またどの製品ラインと取引しているかは、会社ごとに定められています。
- 読者は、オンレーグラフト、合成膜、スプレーシーラントが硬膜閉鎖の実践をどのように変えているかをご覧ください。
デュラル修理市場は何をカバーしていますか?
手術中に硬膜が開かれたり裂けたりした後に閉鎖または補強する製品もこの市場から提供されています。関連製品にはコラーゲン移植片、心膜パッチ、合成膜、硬膜シーラントなどがあります。
この評価は、病院、外来手術センター、専門クリニックにおける脳神経外科および脊椎手術の追跡を行います。売上は、各ケア環境で使用される製品の価値で測定されます。
スコープには何が含まれているのでしょうか?
縫合可能な移植片、オンレーマトリックス、吸収性および非吸収性硬膜代替品、シーラントは縫合硬膜修復の補助剤としてこの範囲に該当します。直接販売、流通業者、病院入札を通じて販売される製品も含まれます。
シーラントは、頭蓋内または脊椎手術における硬膜閉鎖用ラベルが付いている場合にのみカウントされます。同じ手術で他の手術で使用される一般的な外科用シーラントは、この市場外でカウントされます。
範囲から除外されるものは何ですか?
止血剤、骨移植の代替品、神経修復経路は除外されます。 頭蓋顎顔面固定 に用いられるプレート、スクリュー、メッシュも除外されます。
手術器具、神経ナビゲーションシステム、ドレーナーカテーテルは収入の範囲外です。外科医の料金や病院サービス料も除外されます。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
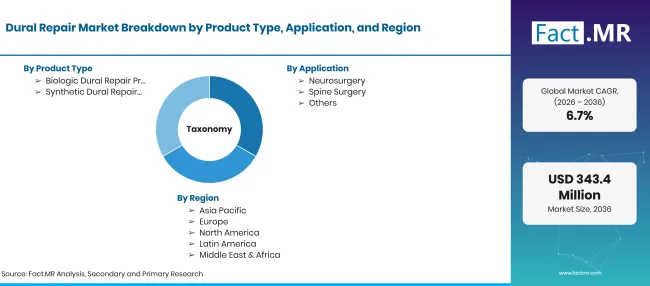
Factmr Dural Repair Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD百万USD、2036年には百万CAGR |
| 市場の定義 | 頭蓋および脊椎手術後の硬膜の修復または補強、脳脊髄液漏れ防止に使用される埋め込み型移植片、パッチ、オンレーマトリックスおよびシーラント。この範囲は、病院、外来手術センター、専門クリニックに販売される生物学的および合成製品を対象としています。 |
| 製品タイプ | 生物系硬膜修復製品;合成硬膜修復製品;その他 |
| 応用 | 脳神経外科;脊椎外科 |
| エンドユーザー | 病院、外来外科センター、専門クリニック |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | Integra LifeSciences Holdings Corporation; Stryker Corporation; B. Braun SE (アスクラップ); Baxter International Inc.;W. L. ゴア&アソシエイツ社; Gunze Limited |
| 予測期間 | 2026年から2036年 |
| アプローチ | 頭蓋および脊椎手術量を用いたハイブリッドなトップダウンおよびボトムアップアプローチ;手術ごとの硬膜修復使用率;移植片およびシーラントの価格設定;ケア環境の分割;国別成長;およびサプライヤーポートフォリオレビュー。 |
出典: Fact.MRの分析。2026年10月16日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- 生物製硬膜修復製品
- 合成硬膜修復製品
- その他
-
用途別
- 脳神経外科
- 脊椎手術
-
エンドユーザー別
- 病院
- 外来外科センター
- 専門クリニック
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の硬膜修復市場はどれくらい大きいのでしょうか?
2026年から2036年までの硬膜修理市場の CAGR はどうなっていますか?
デュラル修理市場を牽引している製品タイプはどれですか?
どの用途が硬膜修復市場をリードしていますか?
デュラル修理市場をリードしているエンドユーザーは誰でしょうか?
どの国が硬膜修復市場で最も成長するのでしょうか?
硬膜修復市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード